بعد فترة طويلة من ارتفاع الأسعار والفائدة والضغط على ميزانيات الأسر، بدأت صورة الاقتصاد السويدي تتغير.
لكن السؤال الذي يهم كثيرًا من المقيمين الآن هو:
هل انتهت أزمة الفائدة فعلًا؟
وهل ستصبح القروض العقارية أرخص؟
وماذا يحدث للأسعار والتضخم؟
وهل الاقتصاد السويدي أصبح أقوى؟
في هذا التقرير من Elshebokshy.com نراجع أحدث صورة للاقتصاد السويدي في خريف 2026، اعتمادًا على أحدث المعلومات الصادرة عن Sveriges Riksbank وKonjunkturinstitutet.
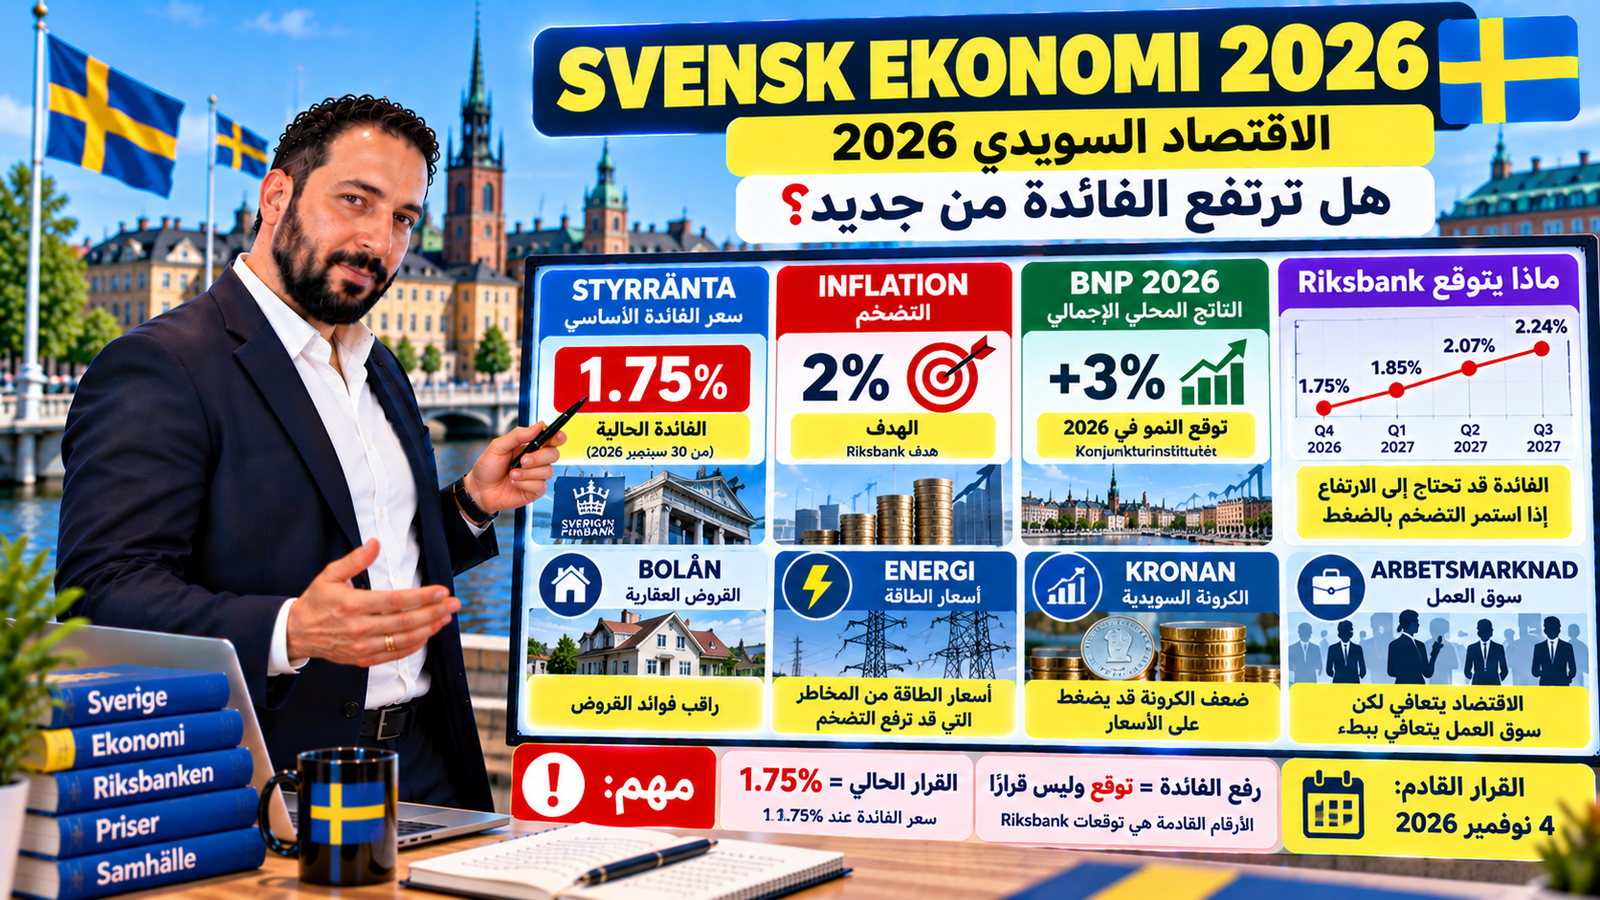
سعر الفائدة في السويد الآن: 1.75%
في أحدث قرار للسياسة النقدية، المنشور في 24 سبتمبر 2026، قرر البنك المركزي السويدي Sveriges Riksbank إبقاء:
Styrräntan
أي سعر الفائدة الأساسي عند:
1.75%.
ويطبق المستوى الحالي اعتبارًا من:
30 سبتمبر 2026.
إذن حتى وقت كتابة هذا التقرير:
Styrräntan = 1.75%.
المصدر الرسمي:
Sveriges Riksbank – قرار الفائدة سبتمبر 2026
ما هي Styrränta أصلًا؟
Styrränta هي سعر الفائدة الأساسي الذي يحدده البنك المركزي السويدي.
وهي ليست بالضرورة نفس الفائدة التي ستدفعها للبنك على:
Bolån القرض العقاري.
Privatlån القرض الشخصي.
أو تحصل عليها في:
Sparkonto حساب التوفير.
لكنها تؤثر بصورة كبيرة على مستويات الفائدة في الاقتصاد.
عندما ترتفع Styrräntan، تميل تكلفة الاقتراض إلى الارتفاع.
وعندما تنخفض، يمكن أن تنخفض فوائد القروض أيضًا.
لكن البنوك التجارية هي التي تحدد في النهاية الفائدة التي تعرضها لكل عميل.
لماذا لم يخفض Riksbank الفائدة هذه المرة؟
الصورة الاقتصادية أصبحت أكثر تعقيدًا.
وفق Riksbank:
النشاط الاقتصادي أصبح أقوى.
الناتج المحلي نما بصورة أسرع من المتوقع.
لكن في الوقت نفسه توجد مخاطر قد تدفع التضخم للارتفاع من جديد.
ومن العوامل التي أشار إليها البنك:
ارتفاع أسعار الطاقة.
ارتفاع بعض التكاليف العالمية.
ضعف الكرونة.
والاضطرابات المرتبطة بالحرب في الشرق الأوسط.
لذلك قرر البنك عدم خفض الفائدة.
وأبقاها عند:
1.75%.
المفاجأة: الحديث الآن عن رفع الفائدة
هذه هي النقطة الأهم في القرار الأخير.
قبل فترة كان السؤال الرئيسي:
متى سيخفض Riksbank الفائدة؟
لكن الصورة تغيرت.
Riksbank يرى الآن أن الفائدة قد تحتاج إلى الارتفاع أكثر مما كان متوقعًا سابقًا حتى يستقر التضخم بالقرب من هدف:
2%.
وإذا تطور الاقتصاد والتضخم وفق توقعات البنك الحالية، فمن المتوقع أن تبدأ زيادات الفائدة خلال 2026.
لكن:
هذه توقعات وليست قرارًا نهائيًا برفع الفائدة.
كل قرار جديد يعتمد على البيانات الاقتصادية التي تظهر قبل اجتماع Riksbank التالي.
ما توقع Riksbank للفائدة؟
في تقرير سبتمبر، أظهر مسار توقعات البنك متوسطًا للفائدة يبلغ تقريبًا:
الربع الرابع 2026: 1.85%
الربع الأول 2027: 2.07%
الربع الثاني 2027: 2.24%
الربع الثالث 2027: 2.38%.
لكن من المهم جدًا فهم هذه الأرقام بصورة صحيحة.
هذه ليست وعودًا أو قرارات مسبقة.
إنها:
Prognos
أي توقع مبني على المعلومات الاقتصادية الحالية.
وقد يتغير المسار إذا تغير التضخم أو الاقتصاد أو أسعار الطاقة أو الوضع الدولي.
متى يأتي قرار الفائدة التالي؟
بحسب جدول Riksbank، الاجتماع التالي للسياسة النقدية سيكون في:
3 نوفمبر 2026.
وسيتم الإعلان عن القرار في:
4 نوفمبر 2026.
وهذا يجعل قرار نوفمبر مهمًا جدًا للأشخاص الذين لديهم قروض أو يفكرون في شراء منزل.
ماذا يحدث للتضخم؟
يقول Riksbank إن معدل التضخم المقاس حاليًا منخفض.
لكن هذا لا يعني بالضرورة أن مشكلة التضخم انتهت.
هناك إجراءات مالية مؤقتة تؤثر في الرقم الحالي.
وعند استبعاد التأثير المباشر لبعض هذه الإجراءات، يرى البنك أن التضخم الأساسي أقرب إلى:
2%.
وفي الوقت نفسه توجد عوامل يمكن أن تدفع الأسعار للارتفاع مستقبلًا.
ومنها:
الطاقة.
الوقود.
التكاليف العالمية.
وسعر صرف الكرونة السويدية.
لماذا أسعار الطاقة مهمة؟
الطاقة تؤثر في الاقتصاد بأكثر من طريقة.
ارتفاع الكهرباء والوقود لا يؤثر فقط في فاتورة الأسرة.
بل يمكن أن يزيد أيضًا تكلفة:
النقل.
الإنتاج.
الشحن.
التدفئة.
والخدمات.
وعندما ترتفع تكاليف الشركات، قد تنتقل أجزاء من هذه التكاليف إلى المستهلك عبر الأسعار.
ولهذا يتابع Riksbank أسعار الطاقة عن قرب.
ماذا يحدث للكرونة السويدية؟
أشار Riksbank أيضًا إلى ضعف الكرونة باعتباره أحد العوامل التي يمكن أن تزيد ضغوط الأسعار.
لماذا؟
لأن السويد تستورد الكثير من السلع والمواد من الخارج.
عندما تصبح الكرونة أضعف مقابل العملات الأخرى، قد تصبح الواردات أكثر تكلفة بالكرونة.
وهذا يمكن أن يظهر لاحقًا في أسعار السلع والخدمات داخل السويد.
لكن سعر الصرف يتحرك باستمرار، لذلك لا ينبغي التعامل مع اتجاه قصير المدى باعتباره وضعًا دائمًا.
هل الاقتصاد السويدي ما زال ضعيفًا؟
الصورة أصبحت أفضل من السابق.
Konjunkturinstitutet نشر في 30 سبتمبر 2026 أحدث تقرير عن الاقتصاد السويدي.
والتقييم هو أن:
التعافي الاقتصادي قطع شوطًا كبيرًا.
ومن المتوقع أن يساهم:
استهلاك الأسر.
الاستثمارات.
والصادرات.
في النمو خلال العام.
ويتوقع المعهد نمو الناتج المحلي الإجمالي السويدي بنحو:
3%
خلال 2026.
وهذا تطور إيجابي مقارنة بفترة الضعف الاقتصادي السابقة.
المصدر:
Konjunkturinstitutet – Swedish Economy Report September 2026
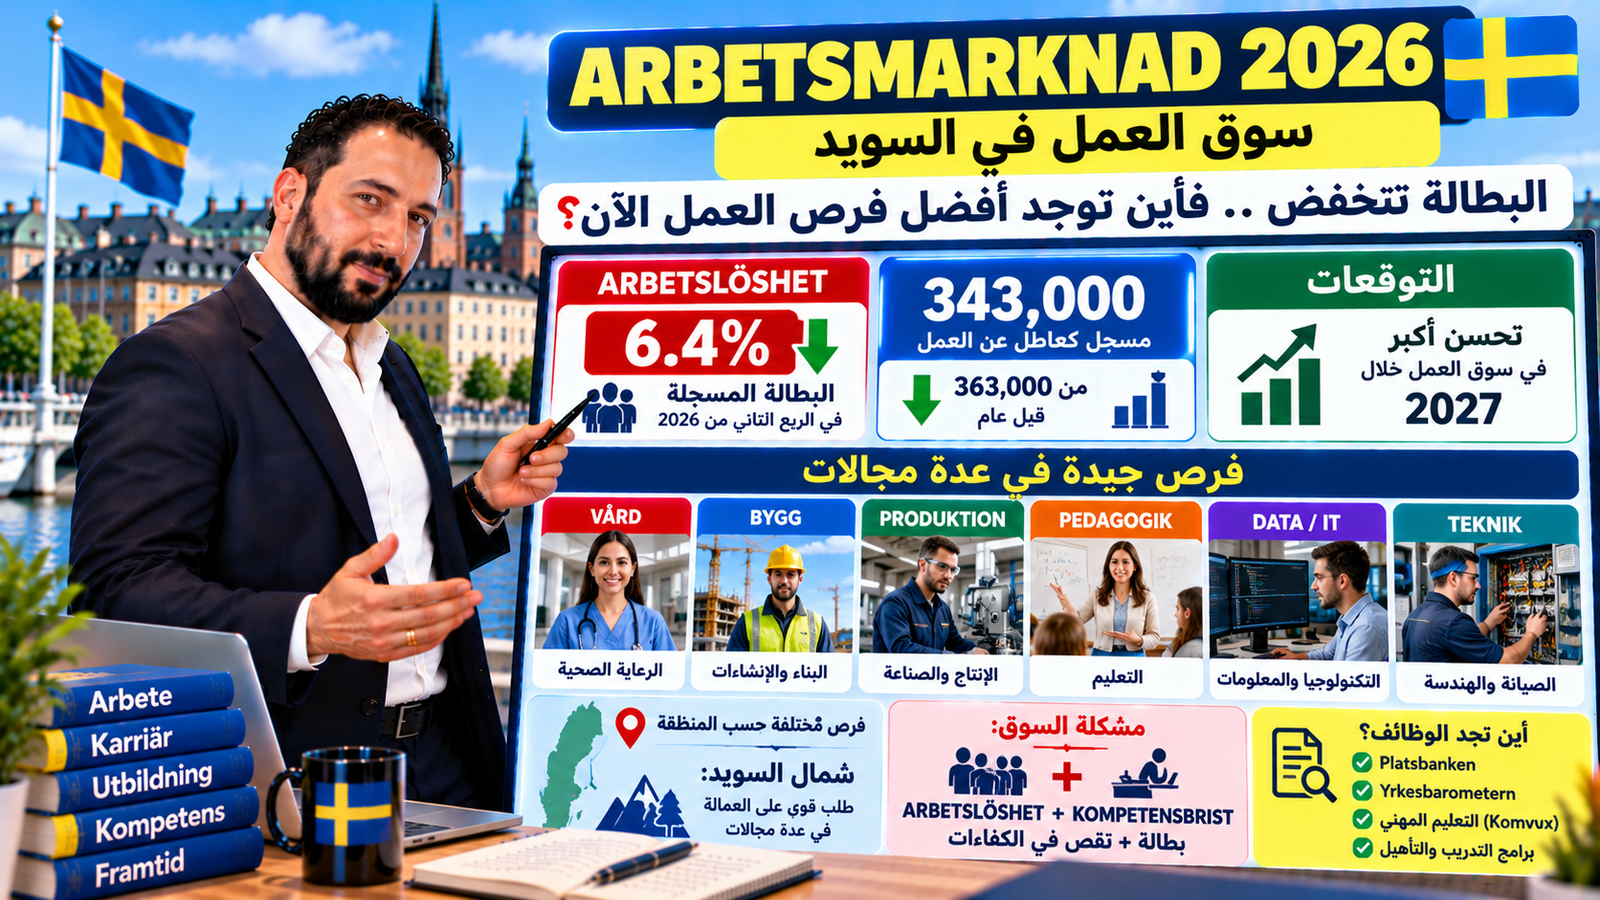
لكن هناك مشكلة في سوق العمل
تحسن الاقتصاد لا يعني أن سوق العمل تعافى بالسرعة نفسها.
وفق Konjunkturinstitutet، كان جزء كبير من التعافي مدفوعًا بارتفاع الإنتاجية.
ولذلك تأخر سوق العمل نسبيًا عن بقية الاقتصاد.
ويتوقع المعهد أن يرتفع الطلب على العمال بصورة أوضح خلال:
2027.
وأن تبدأ البطالة في الانخفاض.
وهذا يعني أن الشخص قد يسمع:
"الاقتصاد يتحسن"
وفي الوقت نفسه يرى أن الحصول على وظيفة ما زال صعبًا.
الأمران يمكن أن يكونا صحيحين في الوقت نفسه لأن سوق العمل غالبًا يتحرك بتأخر عن النشاط الاقتصادي.
ماذا يعني ذلك لمن يبحث عن عمل؟
تحسن الناتج والنشاط الاقتصادي إشارة إيجابية.
لكن لا ينبغي تفسيرها على أنها تعني أن سوق الوظائف أصبح قويًا في جميع القطاعات فورًا.
هناك اختلاف كبير بين:
المهن.
المناطق.
مستوى التعليم.
الخبرة.
ومستوى اللغة السويدية.
وسنخصص تقريرًا مستقلًا في قسم أخبار السويد عن:
سوق العمل والبطالة والوظائف في السويد 2026.
ماذا يعني كل هذا لمن لديه Bolån؟
إذا كان لديك قرض عقاري، فهناك نقطة مهمة:
لا تفترض أن فوائد القروض ستواصل الانخفاض تلقائيًا.
Riksbank انتقل إلى وضع أكثر حذرًا تجاه التضخم، وأصبح يرى احتمال الحاجة إلى رفع Styrräntan.
لكن فائدة قرضك تعتمد أيضًا على:
البنك.
نوع الفائدة.
مدة تثبيت الفائدة.
نسبة القرض إلى قيمة المنزل.
وضعك المالي.
والخصم الذي يمنحه لك البنك.
لذلك:
Styrränta ليست هي نفسها Bolåneränta.
هل أثبت الفائدة الآن؟
لا توجد إجابة واحدة تناسب الجميع.
هناك فرق بين:
Rörlig ränta فائدة متغيرة.
و:
Bunden ränta فائدة ثابتة لفترة محددة.
اختيار أحدهما يعتمد على:
قدرتك على تحمل ارتفاع الدفعات.
حجم القرض.
هامش الأمان في ميزانية الأسرة.
الفترة التي تنوي الاحتفاظ فيها بالمنزل.
والعرض الذي يقدمه البنك.
توقعات Riksbank مفيدة لفهم الاتجاه، لكنها ليست ضمانًا لما ستفعله فوائد البنوك.
مثال بسيط
لنفترض أن لديك قرضًا عقاريًا كبيرًا.
حتى تغيير صغير في الفائدة يمكن أن يؤثر بصورة ملحوظة على التكلفة الشهرية.
ولهذا من الأفضل عند وضع ميزانية المنزل ألا تحسب فقط على الفائدة الحالية.
يمكنك أيضًا اختبار:
ماذا يحدث إذا ارتفعت الفائدة 0.5 نقطة مئوية؟
وماذا يحدث إذا ارتفعت نقطة مئوية كاملة؟
إذا كانت ميزانية الأسرة لا تتحمل ذلك، فهذه معلومة مهمة عند اتخاذ قرار مالي.
ماذا عن الأشخاص الذين يريدون شراء منزل؟
بالنسبة للمشتري الجديد، الصورة مختلطة.
من ناحية:
تحسن الاقتصاد أمر إيجابي.
ومن ناحية أخرى:
احتمال ارتفاع الفائدة قد يزيد تكلفة التمويل.
لذلك لا ينبغي اتخاذ قرار شراء منزل فقط على توقع:
"الفائدة ستنخفض قريبًا."
الأفضل حساب القدرة المالية على مستويات فائدة مختلفة.
ماذا يعني الوضع لأصحاب المدخرات؟
ارتفاع الفائدة ليس سلبيًا للجميع.
الفائدة الأعلى قد تعني أيضًا عائدًا أفضل على بعض:
Sparkonton.
لكن البنوك تختلف بشدة في الفائدة التي تدفعها على حسابات التوفير.
لذلك من المفيد مقارنة:
Sparränta.
وجود Bindningstid.
شروط السحب.
وضمان الودائع:
Insättningsgaranti.
ماذا عن الأسعار في المتاجر؟
انخفاض معدل التضخم لا يعني عادة أن الأسعار تعود إلى مستوياتها القديمة.
وهذه نقطة تسبب الكثير من الالتباس.
إذا ارتفعت الأسعار بقوة ثم انخفض معدل التضخم، فهذا يعني غالبًا أن الأسعار أصبحت ترتفع بوتيرة أبطأ.
ولا يعني بالضرورة أن:
الطعام.
الإيجار.
الخدمات.
والسلع
ستعود إلى أسعار السنوات السابقة.
لذلك يمكن أن ينخفض التضخم بينما تستمر الأسرة في الشعور بأن تكلفة المعيشة مرتفعة.
الفرق بين انخفاض التضخم وانخفاض الأسعار
مثال مبسط:
إذا كان شيء ما يكلف:
100 كرونة
ثم أصبح:
110 كرونة
فقد ارتفع السعر 10%.
إذا أصبح بعد ذلك:
112 كرونة
فإن معدل ارتفاع السعر أصبح أقل بكثير.
لكن السعر لم يعد إلى:
100 كرونة.
وهذه هي الفكرة الأساسية عند قراءة أخبار التضخم.
هل تحسن الاقتصاد يعني أن الأسر أصبحت أغنى؟
ليس بالضرورة فورًا.
Konjunkturinstitutet يرى أن الاستهلاك والاستثمار والصادرات ستدعم النمو في 2026.
لكن التقرير يتوقع أيضًا تباطؤ النمو في العام التالي عندما تؤدي الفائدة والتضخم الأعلى إلى تباطؤ تحسن القوة الشرائية للأسر.
لذلك:
تعافي الاقتصاد لا يعني اختفاء الضغط على ميزانية الأسرة.
ماذا يتوقع Konjunkturinstitutet للفائدة؟
هناك نقطة مثيرة للاهتمام.
Konjunkturinstitutet يتوقع أيضًا ارتفاع سعر الفائدة.
وفي تقرير سبتمبر يتوقع أن يرفع Riksbank الفائدة في نهاية 2026، ثم تستمر الزيادات لاحقًا، وصولًا في توقع المعهد إلى:
2.75%
في بداية 2028.
مرة أخرى:
هذا توقع اقتصادي.
وليس قرارًا صادرًا عن Riksbank.
لماذا تختلف التوقعات؟
لأن الاقتصاد ليس معادلة مضمونة.
المؤسسات تبني توقعاتها على افتراضات حول:
التضخم.
النمو.
البطالة.
الطاقة.
الاقتصاد العالمي.
الكرونة.
السياسة المالية.
وعوامل أخرى.
إذا تغيرت هذه العوامل تتغير التوقعات.
لذلك يجب التفريق دائمًا بين:
Beslut قرار.
و:
Prognos توقع.
ثلاثة أرقام مهمة الآن
إذا أردت تلخيص الصورة الحالية للاقتصاد السويدي في ثلاثة أرقام:
1.75%
سعر الفائدة الأساسي الحالي.
2%
هدف التضخم لدى Riksbank.
3%
توقع Konjunkturinstitutet لنمو الناتج المحلي الإجمالي السويدي خلال 2026.
لكن كل رقم منها يعني شيئًا مختلفًا تمامًا.
ماذا يجب أن تتابع خلال الأشهر القادمة؟
هناك خمسة أشياء مهمة:
- قرارات Riksbank الجديدة.
- بيانات التضخم.
- أسعار الكهرباء والطاقة والوقود.
- تطور الكرونة السويدية.
- سوق العمل والبطالة.
هذه العوامل ستحدد إلى حد كبير اتجاه الاقتصاد السويدي خلال الفترة المقبلة.
لا تخلط بين قرار الفائدة والتوقع
إذا قرأت عنوانًا يقول:
"الفائدة قد ترتفع"
فهذا لا يعني أنها ارتفعت بالفعل.
الوضع الحالي وقت نشر هذا المقال هو:
Styrräntan = 1.75%.
أما رفع الفائدة مستقبلًا فهو توقع مبني على السيناريو الاقتصادي الحالي.
القرار القادم سيصدر في:
4 نوفمبر 2026.
الاقتصاد والقوانين الجديدة
الاقتصاد لا يتأثر فقط بقرارات Riksbank.
الضرائب والقوانين والسياسة المالية تؤثر أيضًا في دخل الأسر واستهلاكها.
وقد جمعنا أبرز التغييرات القانونية التي دخلت حيز التنفيذ خلال العام في:
أهم القوانين والتغييرات الجديدة في السويد 2026: ما الذي تغير للمقيمين؟
كيف يعمل القرار السياسي والاقتصادي في السويد؟
Riksbank بنك مركزي مستقل ويتخذ قرارات السياسة النقدية.
أما الضرائب وميزانية الدولة فتدخل فيها مؤسسات سياسية مثل:
Riksdagen.
Regeringen.
إذا أردت فهم النظام بصورة أوسع اقرأ:
كيف يعمل النظام السياسي في السويد؟ شرح مبسط للبرلمان والحكومة والبلديات
وكذلك:
البرلمان السويدي Riksdagen: كيف يعمل ومن يقرر القوانين والميزانية في السويد؟
عن Mohamed Elshebokshy
هذا التقرير جزء من قسم أخبار السويد الذي يقدمه Mohamed Elshebokshy عبر Elshebokshy.com.
نركز في هذا القسم على الأخبار التي تؤثر فعليًا على حياة المقيمين في السويد، مع شرح خلفية الخبر والفرق بين القرارات الرسمية والتوقعات الاقتصادية.
المصادر الرسمية
Sveriges Riksbank – قرار السياسة النقدية سبتمبر 2026
Sveriges Riksbank – سعر الفائدة الحالي
Sveriges Riksbank – ما هو سعر الفائدة الأساسي؟
Konjunkturinstitutet – تقرير الاقتصاد السويدي سبتمبر 2026
الخلاصة
الاقتصاد السويدي يتعافى، لكن مرحلة المخاطر لم تنته.
سعر الفائدة الأساسي حاليًا:
1.75%.
Riksbank أبقى الفائدة دون تغيير في سبتمبر، لكنه يرى أن التضخم قد يرتفع وأن الفائدة قد تحتاج إلى الارتفاع مستقبلًا.
وفي المقابل يرى Konjunkturinstitutet أن تعافي الاقتصاد قطع شوطًا كبيرًا ويتوقع نمو الناتج المحلي الإجمالي بنحو:
3%
خلال 2026.
لكن سوق العمل ما زال متأخرًا عن التعافي الاقتصادي، ومخاطر أسعار الطاقة والتضخم والكرونة ما زالت موجودة.
لذلك بالنسبة للأسرة العادية:
لا تبنِ ميزانيتك على افتراض أن الفائدة ستنخفض باستمرار.
احسب قدرتك على تحمل فائدة أعلى.
راقب تكاليف الطاقة.
وقارن فوائد القروض والادخار بين البنوك.
أما الموعد التالي المهم فهو:
4 نوفمبر 2026
عندما يعلن Riksbank قراره الجديد بشأن سعر الفائدة.