فتح حساب بنكي من أهم الخطوات العملية بعد الاستقرار في السويد، لأن الحساب يستخدم في استقبال الراتب أو بعض المدفوعات، ودفع الفواتير وإجراء التحويلات والتعامل مع العديد من الخدمات اليومية.
لكن كثيرًا من القادمين الجدد يواجهون أسئلة مثل: هل يجب أن يكون لدي Personnummer؟ هل أحتاج إلى ID-kort؟ وهل يستطيع البنك رفض فتح الحساب؟
في هذا الدليل نشرح أهم القواعد والخطوات التي يحتاج المقيم إلى معرفتها عند محاولة فتح حساب بنكي في السويد خلال عام 2026.
هل يحق لك فتح حساب بنكي في السويد؟
هناك نوع مهم من الحسابات يسمى:
Betalkonto med grundläggande funktioner
أي حساب دفع بخصائص أو وظائف أساسية.
إذا كنت مستهلكًا ومقيمًا داخل المنطقة الاقتصادية الأوروبية EES، فلديك من حيث الأصل حق في الحصول على حساب دفع بخصائص أساسية لدى بنك سويدي يقدم هذا النوع من الحسابات.
وتشمل المنطقة الاقتصادية الأوروبية دول الاتحاد الأوروبي بالإضافة إلى النرويج وآيسلندا وليختنشتاين.
لكن هذا الحق ليس مطلقًا، لأن البنوك ملزمة أيضًا باتباع قواعد مكافحة غسل الأموال وتمويل الإرهاب والتحقق من هوية العميل.
ماذا يشمل حساب الدفع الأساسي؟
وفقًا للقواعد السويدية، يمكن أن تشمل الوظائف الأساسية للحساب:
- فتح الحساب والاحتفاظ به وإغلاقه.
- إيداع الأموال في الحساب.
- سحب الأموال.
- استقبال وإجراء عمليات الدفع.
- Autogiro.
- التحويلات.
- Standing orders أو التحويلات الدورية.
- بطاقة خصم Debit card إذا كانت ضمن الحساب الأساسي المعني.
وقد تستخدم البنوك أسماء مختلفة لهذه الحسابات، مثل Betalkonto أو Lönekonto أو Personkonto، ولذلك لا تعتمد على الاسم وحده، بل اسأل عن Betalkonto med grundläggande funktioner.
هل تحتاج إلى Personnummer لفتح الحساب؟
وجود Personnummer يجعل التعامل مع العديد من الخدمات السويدية أسهل، لكنه يجب عدم الخلط بين وجود Personnummer وبين الحق القانوني في حساب الدفع الأساسي.
العامل المهم هو أن يتمكن البنك من التحقق من هويتك وأن يستوفي متطلبات معرفة العميل ومكافحة غسل الأموال.
لذلك لا تفترض أن عدم وجود Personnummer يعني تلقائيًا أنه لا يمكنك حتى التقدم بطلب.
إذا كنت تريد فهم الرقم الشخصي أولًا، اقرأ:
Personnummer في السويد 2026: ما هو الرقم الشخصي وما الفرق عن Samordningsnummer؟
ما الوثائق التي قد يطلبها البنك؟
المتطلبات العملية يمكن أن تختلف من بنك إلى آخر ومن عميل إلى آخر.
لكن البنك يحتاج إلى التحقق من هويتك والحصول على معلومات كافية عنك وعن الغرض من العلاقة البنكية.
لذلك من المفيد تجهيز ما ينطبق على حالتك، مثل:
- جواز سفر أو وثيقة هوية مقبولة.
- Personnummer أو Samordningsnummer إذا كان لديك أحدهما.
- بطاقة هوية سويدية إذا كانت لديك.
- تصريح الإقامة أو مستندات أخرى مرتبطة بوضع إقامتك إذا طلبها البنك.
- عنوانك ومعلومات الاتصال.
- معلومات عن العمل أو الدراسة أو الدخل.
- معلومات عن الغرض من استخدام الحساب.
- مستندات تساعد على توضيح مصدر الأموال عند الحاجة.
القائمة الدقيقة تعتمد على البنك وحالتك، لذلك تحقق من متطلبات البنك قبل الموعد.
لماذا يسألك البنك عن مصدر الأموال؟
قد يبدو غريبًا أن يسألك موظف البنك عن راتبك أو عملك أو التحويلات التي تتوقع استقبالها.
لكن البنوك ملزمة بمعرفة عملائها ومراقبة مخاطر غسل الأموال وتمويل الإرهاب.
لذلك قد يسألك البنك مثلًا:
ما مصدر دخلك؟
هل أنت موظف أم طالب أم لديك نشاط تجاري؟
كم تتوقع أن يدخل الحساب؟
هل ستستقبل تحويلات من خارج السويد؟
من أي دول؟
وما الغرض من التحويلات؟
وجود هذه الأسئلة لا يعني في حد ذاته وجود مشكلة مع العميل.
المهم أن تقدم معلومات صحيحة وواضحة وأن تستطيع تقديم المستندات التي يحتاجها البنك لفهم مصدر الأموال وطريقة استخدام الحساب.
هل تحتاج إلى ID-kort السويدية؟
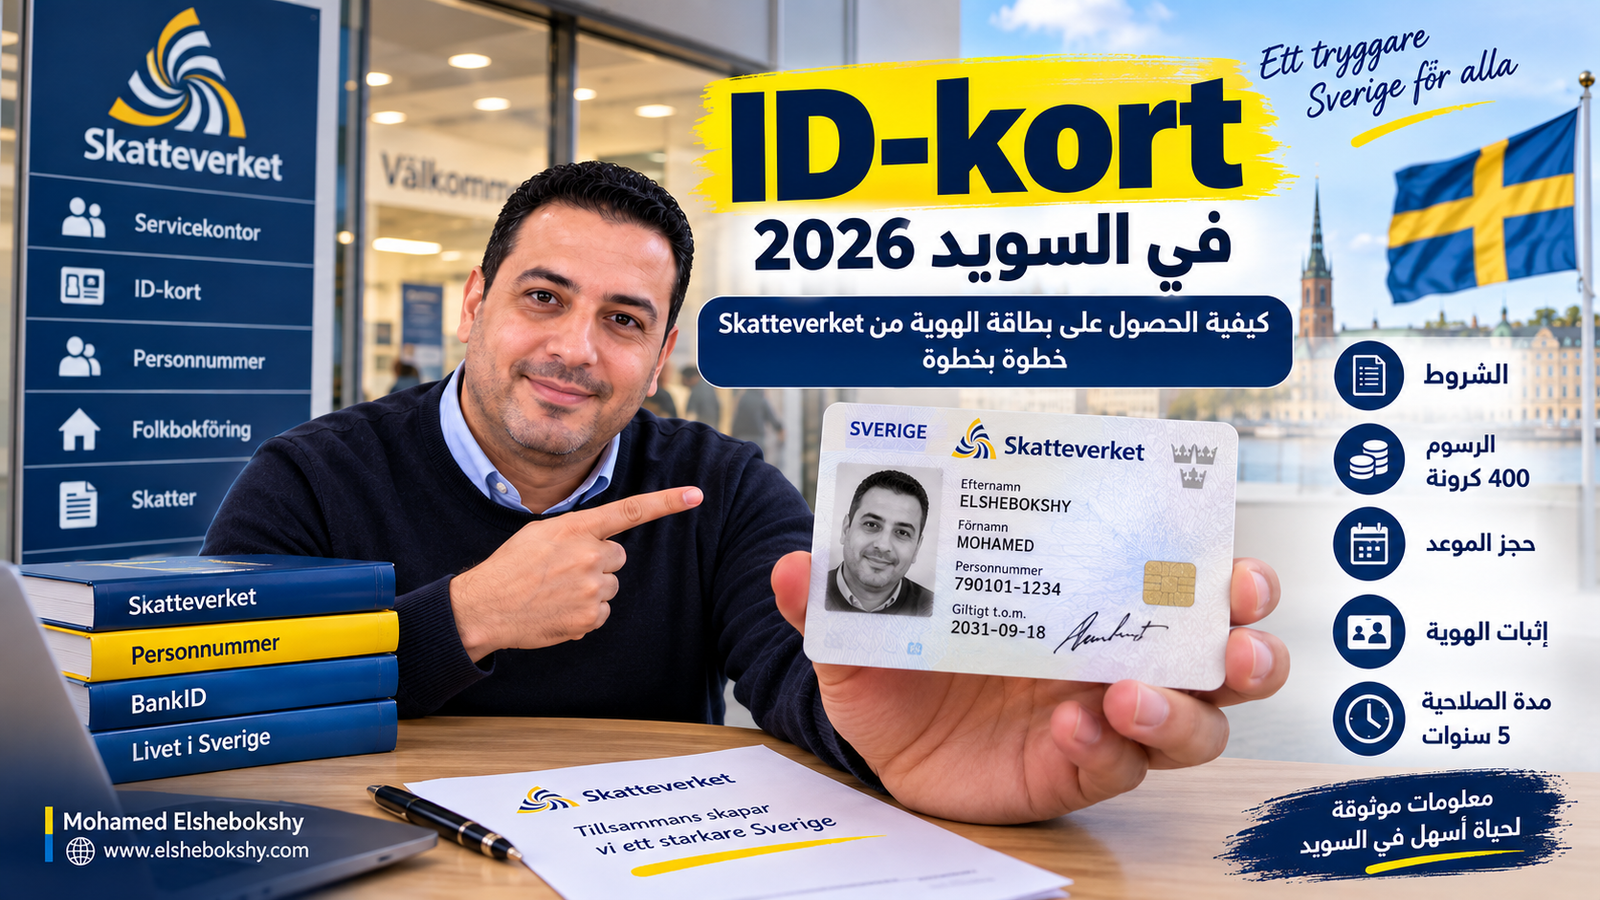
بطاقة ID-kort من Skatteverket يمكن أن تكون وسيلة مهمة لإثبات الهوية داخل السويد إذا كنت مؤهلًا للحصول عليها.
لكن إجراءات التعرف على العميل والوثائق المقبولة تحددها القواعد ومتطلبات البنك في كل حالة.
لذلك لا تعتبر ID-kort وحدها ضمانًا لفتح الحساب.
للتعرف على البطاقة اقرأ:
ID-kort في السويد 2026: كيفية الحصول على بطاقة الهوية من Skatteverket خطوة بخطوة
هل تحصل على BankID تلقائيًا بعد فتح الحساب؟
لا.
هذه نقطة مهمة جدًا.
حقك في حساب دفع أساسي لا يعني تلقائيًا أن لك الحق في الحصول على جميع الخدمات الإضافية التي يقدمها البنك.
BankID خدمة منفصلة، والبنك الذي يصدرها يطبق شروطًا وإجراءات خاصة بها.
لذلك يجب عدم الخلط بين:
الحساب البنكي = Bankkonto
وبطاقة البنك = Bankkort
والهوية الإلكترونية = BankID
يمكنك قراءة دليلنا:
BankID في السويد 2026: كيفية الحصول عليه واستخدامه وأهم نصائح الأمان
وماذا عن Swish؟
Swish أيضًا خدمة منفصلة مرتبطة بحساب بنكي لدى بنك مشارك في الخدمة، ولها متطلبات وإجراءات خاصة بها.
لذلك فتح حساب لا يعني بالضرورة تفعيل جميع الخدمات الرقمية فورًا.
اسأل البنك بوضوح عن الخدمات التي يشملها الحساب الذي سيتم فتحه لك.
كم يستغرق البنك للرد على طلب الحساب؟
عندما تقدم طلبًا كاملًا للحصول على حساب دفع بخصائص أساسية، يجب على البنك معالجة الطلب بسرعة.
وبحسب القواعد المتعلقة بهذا النوع من الحسابات، يجب اتخاذ قرار بشأن الطلب خلال 10 أيام مصرفية من استلام الطلب الكامل.
لاحظ كلمة "الكامل".
إذا كانت معلومات أو مستندات مطلوبة لا تزال ناقصة، فقد يحتاج البنك إلى استكمالها قبل اعتبار الطلب كاملًا.
هل يستطيع البنك رفض فتح الحساب؟
نعم، توجد حالات يمكن فيها للبنك رفض الطلب رغم وجود حق أساسي في الحساب.
من أهمها أن يكون فتح الحساب مخالفًا لقواعد مكافحة غسل الأموال، مثل الحالات التي لا يستطيع فيها البنك التحقق من هوية العميل أو الوصول إلى مستوى كافٍ من معرفة العميل.
وقد توجد أيضًا أسباب خاصة أخرى يسمح بها القانون.
لكن البنك لا يستطيع ببساطة تجاهل القواعد المتعلقة بحق المستهلك في حساب الدفع الأساسي.
هل وجود ديون أو Betalningsanmärkning يمنع فتح الحساب؟
بحسب Finansinspektionen، وجود سجل لعدم الدفع أو Betalningsanmärkning لا يشكل بمفرده سببًا كافيًا لرفض حساب الإيداع أو حساب الدفع الأساسي.
لكن هذا لا يعني أن البنك ملزم بالموافقة على منتجات ائتمانية مثل القروض أو بطاقات الائتمان.
الحساب الأساسي والائتمان شيئان مختلفان.
ماذا تفعل إذا رفض البنك فتح الحساب؟
إذا رفض البنك طلبك للحصول على Betalkonto med grundläggande funktioner، يجب أن تحصل على قرار مكتوب دون تكلفة.
ويجب أن يتضمن القرار، عندما يكون ذلك ممكنًا، سبب الرفض ومعلومات عن كيفية تقديم شكوى أو طلب مراجعة القرار.
لذلك إذا قيل لك شفهيًا فقط "لا يمكننا فتح حساب لك"، فمن المفيد أن تسأل بوضوح:
هل هذا رفض رسمي لطلبي للحصول على Betalkonto med grundläggande funktioner؟
واطلب القرار كتابةً.
ابدأ بتقديم شكوى إلى البنك
إذا كنت تعتقد أن القرار غير صحيح، يمكنك أولًا التواصل مع قسم الشكاوى أو Klagomålsansvarig في البنك.
اشرح ما حدث، وأرفق القرار والمستندات المتعلقة بطلبك.
حاول أن تجعل الشكوى واضحة ومحددة بدل إرسال وصف عام للمشكلة.
هل يمكن اللجوء إلى ARN؟
بحسب ظروف النزاع، يمكن أن تكون Allmänna reklamationsnämnden – ARN إحدى الجهات التي تنظر في النزاعات بين المستهلكين والشركات.
كما يمكنك الحصول على معلومات وإرشادات مستقلة من Konsumenternas Bank- och finansbyrå.
احتفظ دائمًا بنسخ من طلبك وقرار البنك والمراسلات والمستندات التي قدمتها.
لا تخلط بين الحساب الأساسي والائتمان
الحق في Betalkonto med grundläggande funktioner لا يعني أن البنك ملزم بمنحك:
- قرضًا شخصيًا.
- بطاقة ائتمان.
- تسهيلات ائتمانية.
- قرضًا عقاريًا.
- جميع المنتجات الاستثمارية.
- جميع الخدمات الرقمية الإضافية.
المقال هنا يتحدث عن حساب الدفع الأساسي والوظائف التي يشملها القانون، وليس عن حق عام في جميع المنتجات البنكية.
هل يمكن للبنك إغلاق حساب موجود بالفعل؟
نعم، يمكن في ظروف معينة إنهاء الحساب.
فالبنك ملزم باستمرار بمعرفة العميل ومراقبة المخاطر المتعلقة باستخدام خدماته.
لكن Finansinspektionen تؤكد في توجيهاتها ومناقشاتها الحالية أهمية ألا يُحرم المستهلك من الحساب بصورة أوسع من اللازم، وأن يتم النظر في إجراءات أقل تقييدًا عندما يكون ذلك ممكنًا.
لذلك من المهم جدًا الرد على أسئلة البنك وطلبات تحديث معلومات العميل وعدم تجاهلها.
ماذا تفعل عندما يطلب البنك تحديث معلوماتك؟
حتى بعد فتح الحساب، قد يرسل البنك أسئلة جديدة.
قد يسألك عن:
- وظيفتك الحالية.
- دخلك.
- مصدر الأموال.
- الدول التي ترسل إليها أو تستقبل منها الأموال.
- سبب بعض التحويلات.
- الإقامة الضريبية.
- طريقة استخدام الحساب.
أجب بدقة واحتفظ بالمستندات التي توضح المعاملات المهمة.
عدم الرد قد يجعل البنك غير قادر على استكمال متطلبات معرفة العميل.
خطوات عملية قبل زيارة البنك
قبل الذهاب لفتح الحساب:
- تحقق من متطلبات البنك لحجز موعد.
- جهز وثائق الهوية الأصلية.
- جهز Personnummer أو Samordningsnummer إذا كان لديك.
- خذ المستندات المتعلقة بإقامتك إذا كانت مطلوبة.
- جهز معلومات عن عملك أو دراستك ودخلك.
- كن مستعدًا لشرح مصدر أموالك.
- وضح الخدمات التي تحتاج إليها.
- إذا كان هدفك الحساب الأساسي، استخدم المصطلح Betalkonto med grundläggande funktioner عند الحاجة.
بعد فتح الحساب
بعد نجاح فتح الحساب، اسأل البنك عن الخدمات المتاحة لك مثل:
- Bankkort.
- Internetbank.
- Mobilbank.
- Autogiro.
- E-faktura.
- Swish.
- BankID.
لا تفترض أن كل هذه الخدمات تدخل تلقائيًا في الحساب نفسه.
أين يأتي Skatteverket في هذه الرحلة؟
قبل التعامل مع كثير من الخدمات المالية، يحتاج المقيم الجديد إلى فهم تسجيله في السويد وPersonnummer وFolkbokföring.
يمكنك قراءة:
Skatteverket في السويد 2026: دليل التسجيل والـPersonnummer وأهم الخدمات
وإذا كنت في بداية انتقالك إلى البلاد:
دليل الحياة في السويد 2026: أهم الخطوات للمقيم الجديد
مصادر رسمية ومستقلة
للحصول على معلومات محدثة عن الحق في حساب الدفع، راجع Finansinspektionen:
Finansinspektionen – Rätten till bankkonto
ولشرح تفصيلي لحقوق المستهلك:
Konsumenternas – Rätt till betalkonto med grundläggande funktioner
الخلاصة
فتح الحساب البنكي خطوة أساسية في الحياة اليومية في السويد، لكن من المهم معرفة الفرق بين حساب الدفع الأساسي والخدمات البنكية الأخرى.
المستهلك المقيم داخل EES له من حيث الأصل حق في حساب دفع بخصائص أساسية لدى البنوك التي تقدم هذه الحسابات، لكن البنك ملزم في الوقت نفسه بالتحقق من الهوية ومعرفة العميل والالتزام بقواعد مكافحة غسل الأموال.
إذا رفض البنك طلبك، لا تكتفِ بالرفض الشفهي. اطلب معرفة ما إذا كان القرار يتعلق بطلب Betalkonto med grundläggande funktioner، واطلب القرار المكتوب والمعلومات الخاصة بالشكوى.
وأخيرًا، لا تعتبر فتح الحساب ضمانًا تلقائيًا للحصول على BankID أو Swish أو بطاقة ائتمان أو قرض، فلكل خدمة شروطها وإجراءاتها.
تنبيه: هذا المقال يقدم معلومات عامة وليس استشارة قانونية أو مالية. القواعد وإجراءات البنوك قد تتغير وتختلف باختلاف حالة العميل، لذلك تحقق دائمًا من البنك والجهات السويدية المختصة.